تُخفّض الأسر الأمريكية التي تضم شخصًا واحدًا على الأقل يستخدم أدوية إنقاص الوزن القائمة على ناهضات مستقبلات الببتيد الشبيه بالغلوكاغون من النوع الأول (GLP-1) إنفاقها على مشتريات البقالة بنسبة 5.3% خلال الأشهر الستة الأولى من بدء العلاج، مع تسجيل أكبر الانخفاضات في الوجبات الخفيفة والحلويات. لكن عادات الشراء تعود إلى حد كبير إلى مستوياتها المعتادة عندما يتوقف المستهلكون عن تناول هذه الأدوية.
بدأ الانتشار المتزايد لأدوية إنقاص الوزن القائمة على ناهضات مستقبلات الببتيد الشبيه بالغلوكاغون من النوع الأول (GLP-1)، مثل مونجارو وأوزمبيك، يُحدث تغييرًا في سلال مشتريات المستهلكين الغذائية. ووفقًا لبحث يحلل بيانات الأسر الأمريكية، تُخفّض الأسر التي تضم مستخدمًا واحدًا على الأقل لهذه الأدوية إنفاقها على البقالة بنسبة 5.3% خلال الأشهر الستة الأولى من بدء استخدامها، بما يعادل نحو 390 دولارًا سنويًا، أي أقل بقليل من 300 جنيه إسترليني، أو ما يقارب تكلفة مشتريات البقالة لمدة ثلاثة أسابيع (Hristakeva et al., 2025).
وتُظهر الدراسة نفسها تأثر الإنفاق في مطاعم الوجبات السريعة والمقاهي وغيرها من المنشآت أيضًا، إذ ينخفض بنسبة 8% لدى مستخدمي هذه الأدوية. وتمتد هذه التخفيضات إلى مجموعة واسعة من فئات المنتجات، لكن أكبر الانخفاضات تُسجل في الوجبات الخفيفة المالحة، والمخبوزات الحلوة، والبسكويت.
وتوقف نحو 34% من الأسر التي بدأت استخدام هذه الأدوية ضمن عينة الدراسة عن استخدامها خلال فترة الرصد. وفي الأسر التي توقف أفرادها عن تناول الدواء، بلغ متوسط مدة الاستخدام ستة أشهر، وبعد التوقف عنه يميل الإنفاق على مشتريات البقالة إلى العودة إلى مستويات قريبة من مستوياته السابقة.
وتكتسب هذه الأنماط أهمية بالنسبة إلى متاجر التجزئة والمطاعم ومنتجي الأغذية، لكنها لا تقدم حتى الآن إجابات حاسمة بشأن كيفية تغير الأنظمة الغذائية أو الإنفاق على المدى الطويل.
من يستخدم أدوية GLP-1؟
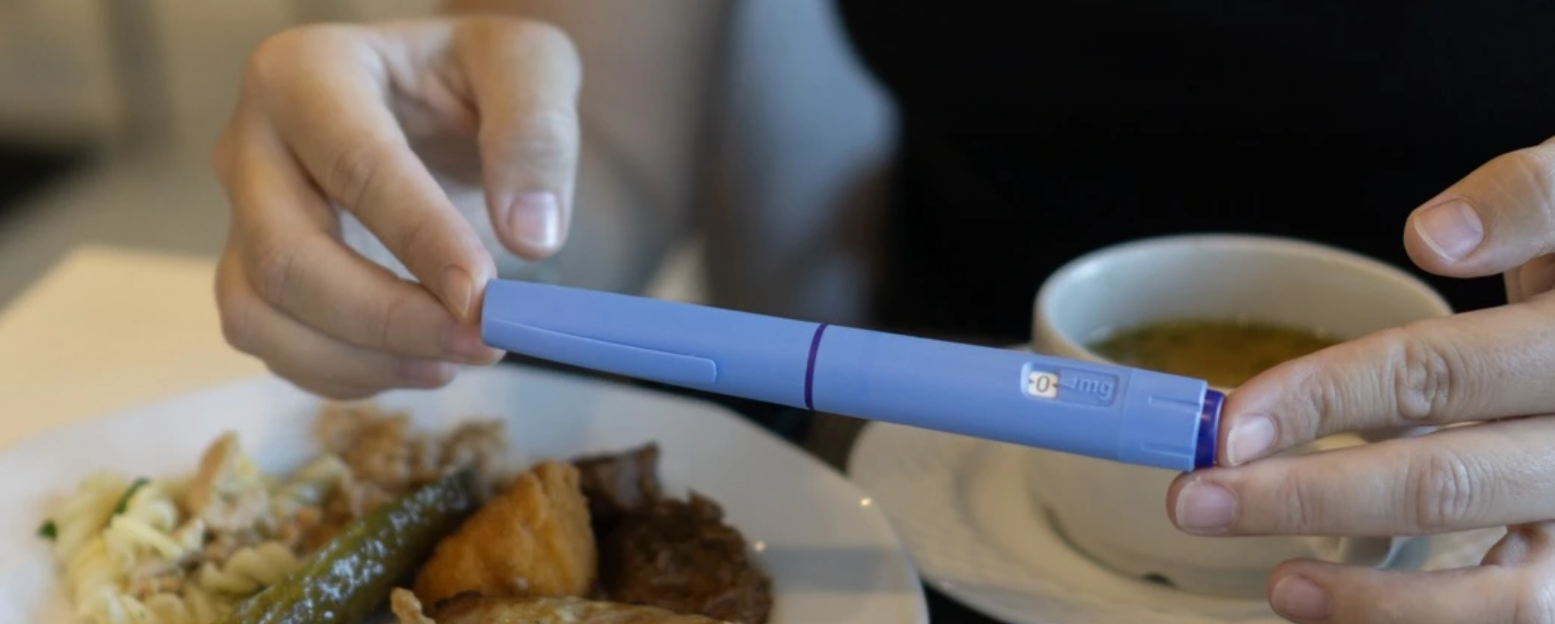
تشمل الأدوية القائمة على ناهضات مستقبلات GLP-1 مادة سيماجلوتايد، التي تُباع تحت الاسمين التجاريين أوزمبيك وويغوفي، ومادة تيرزيباتايد، التي تُباع تحت الاسم التجاري مونجارو، وتُباع في الولايات المتحدة أيضًا باسم زيبباوند. وقد طُوّرت هذه الأدوية أو اعتُمدت في البداية لعلاج داء السكري من النوع الثاني، فيما حصلت بعض علاماتها التجارية لاحقًا على موافقات مخصصة لإدارة الوزن. وتنظم هذه الأدوية مستوى السكر في الدم وتحد من الشهية، ويشير مستخدموها عادةً إلى تراجع رغبتهم الشديدة في تناول الطعام وشعورهم بالشبع في وقت أبكر.
وخلال الفترة الممتدة من أكتوبر 2023 إلى يوليو 2024، ارتفعت نسبة الأسر المشمولة بالاستطلاع التي تضم شخصًا واحدًا على الأقل يستخدم أحد أدوية GLP-1 من 11.5% إلى 16.3%، لتصل إلى نحو أسرة واحدة من كل ست أسر، وإلى 8.3% من إجمالي سكان الولايات المتحدة. وأفاد نحو نصف هذه الأسر بأن الدواء يُستخدم بغرض إنقاص الوزن.
وبالمقارنة مع الأشخاص الذين يستخدمون هذه الأدوية لإدارة داء السكري، كان المستخدمون الذين يتناولونها لإنقاص الوزن أصغر سنًا، وأعلى دخلًا، وأكثر احتمالًا لتحمل تكلفتها من أموالهم الخاصة. وفي استطلاع متابعة، أفاد المستخدمون بأن متوسط ما فقدوه من الوزن بلغ 21 كيلوغرامًا، مع الإشارة إلى أن هذه البيانات اعتمدت على تقاريرهم الذاتية.
وقد يحقق التوسع في استخدام العلاجات القائمة على GLP-1 فوائد صحية كبيرة. ففي الفترة من 2021 إلى 2023، كان أكثر من 40% من البالغين في الولايات المتحدة، ممن تبلغ أعمارهم 20 عامًا فأكثر، يعانون من السمنة.
وفي إنجلترا، بدأ التوسع التدريجي في إتاحة تيرزيباتايد لإدارة الوزن عبر خدمات الرعاية الأولية التابعة لهيئة الخدمات الصحية الوطنية البريطانية (NHS) في يونيو 2025. وتركز المرحلة الأولى على المرضى ذوي الاحتياجات السريرية الأكثر إلحاحًا. ومن المرجح أن يظهر التوسع التدريجي في إتاحة الدواء ضمن الهيئة الصحية أولًا لدى هذه الفئات ذات الأولوية، ثم يتسع مع زيادة إمكانية الحصول عليه والإقبال على استخدامه. وفي الوقت نفسه، فإن استخدام أدوية GLP-1 خارج منظومة الخدمات الصحية الوطنية كبير بالفعل، ولذلك لا يشمل هذا التوسع السوق البريطانية بأكملها.
ماذا يحدث لمشتريات البقالة الأسبوعية؟
في بحثنا، ربطنا أربع موجات من بيانات الاستطلاع المتعلقة باستخدام أدوية GLP-1 بسجلات معاملات شراء موثقة لعينة تضم نحو 150 ألف أسرة أمريكية. وركز التحليل الأساسي على 2602 أسرة بدأت استخدام هذه الأدوية. وطابقت الدراسة كل أسرة مستخدمة مع أسرة لم تبدأ استخدامها، تتشابه معها في الخصائص الديموغرافية، وحالة الإصابة بالسكري، وأنماط التسوق قبل بدء العلاج. ثم قارنت التغيرات في الإنفاق بين المجموعتين.
وجدنا أن الإنفاق على البقالة ينخفض بنسبة 5.3% خلال الأشهر الستة الأولى من بدء استخدام الدواء، ويظل أقل بنحو 4% خلال الأشهر من السابع إلى الثاني عشر. كما ينخفض عدد المنتجات المشتراة بمقدار مماثل تقريبًا، ما يشير إلى أن الأسر تشتري عددًا أقل من المنتجات أساسًا، بدلًا من الاكتفاء باستبدال المنتجات الأغلى بأخرى أرخص.
وعلى الرغم من أهمية المتوسط العام، فإن أنماط الإنفاق تختلف بصورة ملحوظة باختلاف دخل الأسرة. فالأسر التي يتجاوز دخلها السنوي 125 ألف دولار، أي نحو 93 ألف جنيه إسترليني، تخفض إنفاقها على البقالة بنسبة 8.2%، بما يعادل نحو 700 دولار، أو 520 جنيهًا إسترلينيًا، سنويًا. أما الأسر في شرائح الدخل الأدنى، فينخفض إنفاقها بنسبة 3.9%، بما يعادل نحو 260 دولارًا، أو 195 جنيهًا إسترلينيًا، سنويًا.
كما يؤثر الدافع وراء استخدام الدواء في حجم التغير. فالأشخاص الذين يستخدمون أدوية GLP-1 لإنقاص الوزن يخفضون إنفاقهم على البقالة بنسبة 5.6%، في حين يخفض الأشخاص الذين يستخدمونها لعلاج السكري إنفاقهم بنسبة 4.6%. ومع ذلك، فإن الفرق بين النسبتين ليس ذا دلالة إحصائية.
غالبًا ما يصعب تغيير العادات الغذائية للأشخاص بصورة جوهرية. فعلى سبيل المثال، تنخفض السعرات الحرارية التي تشتريها الأسر في البداية بعد تشخيص أحد أفرادها بداء السكري، لكن التغيرات في متوسط استهلاك الأسر تكون محدودة نسبيًا وتتضاءل بمرور الوقت. وبالمثل، لا تتغير جودة الأنظمة الغذائية كثيرًا في المتوسط بعد تشخيص الأفراد بمرض ما، أو ولادة طفل، أو فقدان وظيفة، أو التقاعد.
ومع ذلك، يمكن للسياسات التي تغير أسعار منتجات غذائية محددة، مثل فرض ضريبة على السكر، أن تؤثر في مشتريات هذه المنتجات. فقد أدى عرض معلومات السعرات الحرارية في مقاهي ستاربكس إلى خفض السعرات الحرارية لكل معاملة شراء بنسبة 6%، واستمر هذا الانخفاض طوال فترة المتابعة التي امتدت عشرة أشهر. وبما أن أدوية GLP-1 تستهدف الشهية، فقد تؤثر في مشتريات مجموعة واسعة من الأغذية، مع ضرورة التنبيه إلى أن تقديرات السعرات الحرارية والإنفاق لا يمكن مقارنتها مباشرةً بعضها ببعض.
ما الأغذية الأكثر تأثرًا بالتغير؟
سُجلت أكبر الانخفاضات بين الفئات الغذائية الرئيسية في رقائق البطاطس وغيرها من الوجبات الخفيفة المالحة، إذ تجاوز الانخفاض 10% خلال الأشهر الستة الأولى. تلتها المخبوزات الحلوة بانخفاض بلغ 8.8%، ثم البسكويت بنسبة 6.5%. وشملت الانخفاضات أيضًا فئات مثل اللحوم والبيض والخبز والخضراوات الطازجة، ما يشير إلى تراجع واسع في مشتريات الأغذية.
ولم تسجل سوى أربع فئات من بين أكبر 40 فئة غذائية من حيث حجم الإنفاق آثارًا تقديرية إيجابية، وهي ألواح التغذية، والفواكه الطازجة، والوجبات الخفيفة المصنوعة من اللحوم، والزبادي. وبلغت الزيادة التقديرية في الإنفاق على الزبادي 3.6%، وكانت الزيادة الوحيدة ذات الدلالة الإحصائية.
وبوجه عام، تُظهر نتائجنا أن الأسر التي تضم مستخدمي أدوية GLP-1 تشتري عددًا أقل من المنتجات. أما الأدلة التي تشير إلى أن التركيبة الغذائية للمنتجات المتبقية في سلال مشترياتها أصبحت أكثر صحة بدرجة ملموسة، فهي أقل وضوحًا.
هل تستمر هذه التغيرات؟
ينخفض حجم التراجع في الإنفاق خلال الأشهر من السابع إلى الثاني عشر مقارنة بالأشهر الستة الأولى، إذ يتقلص الانخفاض من 5.3% إلى نحو 4% مقارنة بمستوى الإنفاق الأساسي قبل بدء استخدام أدوية GLP-1 لإنقاص الوزن. ويبدو أن تأثير الدواء في الإنفاق لدى مستخدميه لعلاج السكري يظل مستقرًا تقريبًا، في حين يتراجع تأثيره لدى المستخدمين بغرض إنقاص الوزن إلى مستوى أصغر لا يمكن تمييزه إحصائيًا عن الصفر.
ومن العوامل المهمة في تفسير ذلك أن نسبة كبيرة من المستخدمين تتوقف عن تناول الدواء. ففي بيانات الأسر، توقف نحو ثلث الذين بدأوا استخدامه عن تناوله خلال فترة الرصد. وتشير أبحاث أخرى إلى أن نحو 37% من الأشخاص يتوقفون عن استخدام أدوية GLP-1 خلال عام من بدء العلاج، وترتفع هذه النسبة إلى نحو 50% لدى الأشخاص المصابين بالسمنة من دون الإصابة بالسكري.
وبالنسبة إلى الأشخاص الذين توقفوا عن استخدام الدواء في بيانات المشتريات، يرتد إجمالي الإنفاق على البقالة ليعود إلى مستوى قريب جدًا من مستواه الأصلي خلال ستة أشهر من التوقف. وفي سياق مرتبط بذلك، أظهرت تجربة عشوائية لسحب العلاج حدوث استعادة ملحوظة للوزن لدى المشاركين الذين انتقلوا من تناول تيرزيباتايد إلى دواء وهمي.
وفي الوقت نفسه، لا تعود تركيبة سلة المشتريات بالكامل إلى شكلها الأصلي بعد التوقف عن العلاج. فمقارنة بالإنفاق على الحلويات والشوكولاتة قبل بدء استخدام الدواء، يصبح الإنفاق على هذه المنتجات أعلى بنحو 7% خلال الأشهر من السابع إلى الثاني عشر بعد بدء الاستخدام، ويرتفع إلى أكثر من 11% بعد التوقف عن تناول الدواء. ومع ذلك، ينبغي تفسير هذه النتائج بحذر نظرًا إلى عدد الفرضيات التي اختُبرت في الدراسة.
وبالمثل، تنخفض درجة الصحة العامة لسلة مشتريات البقالة بنحو 1.6 نقطة مئينية بعد التوقف عن تناول الدواء. وباختصار، تشير هذه النتائج إلى أن الأسر قد تعود إلى تناول أغذية أقل صحة مقارنة بعاداتها الغذائية السابقة لاستخدام أدوية GLP-1 بعد التوقف عنها.
كيف يتغير الإنفاق على الفئات الغذائية عبر ثلاث مراحل؟
تتناول الدراسة التغيرات في الإنفاق خلال ثلاث مراحل أساسية: الأشهر الستة الأولى بعد بدء استخدام الدواء، والأشهر من السابع إلى الثاني عشر، ثم الفترة التي تلي التوقف عن تناوله. وتوضح النتائج أن الانخفاض الأولي في الإنفاق لا يستمر بالدرجة نفسها لدى جميع المستخدمين، وأن التوقف عن العلاج يرتبط بعودة إجمالي الإنفاق إلى مستويات قريبة من السابق، مع احتمال استمرار تغيرات في أنواع المنتجات التي تشتريها الأسر.
ماذا تعني هذه النتائج لقطاع الأغذية؟
يمكن أن تساعد الاستفادة من هذه النتائج في تقدير الآثار المحتملة على قطاع الأغذية بأكمله. فإذا طبقنا نسبة الانخفاض البالغة 5.3% على نسبة الأسر التي أفادت باستخدام أدوية GLP-1 في استطلاع يوليو 2024، والبالغة 16.3%، فسيعني ذلك انخفاضًا بنحو 0.9% في إجمالي الإنفاق الأمريكي على البقالة، أي ما يقارب 9 مليارات دولار، أو نحو 6.7 مليارات جنيه إسترليني.
ويشير حساب مماثل للمطاعم محدودة الخدمة إلى انخفاض إضافي في الإنفاق بنحو 7 مليارات دولار، أو 5.2 مليارات جنيه إسترليني، بالاستناد إلى إجمالي إنفاق السوق لعام 2024 وفق بيانات وزارة الزراعة الأمريكية.
وبالطبع، فهذه حسابات تقريبية أولية وليست توقعات مستقبلية مؤكدة. إذ نفترض فيها أن التقديرات المستخلصة من بيانات الأسر تنطبق على المستوى الوطني، وأن نسبة انخفاض الإنفاق لدى الأسر التي تبدأ استخدام الدواء تظل ثابتة بمرور الوقت. ومن الاعتبارات المهمة هنا أن الأسر التي تبدأ استخدام الدواء تميل إلى أن تكون أعلى دخلًا، وأن إنفاقها على البقالة قبل بدء العلاج يزيد بنحو 20% على إنفاق الأسرة المتوسطة. ولذلك، فإن حصتها من إجمالي الإنفاق على البقالة أكبر من حصتها من إجمالي عدد الأسر.
ومع ذلك، تتوافق تقديراتنا عمومًا مع ما ذكره بعض العاملين في القطاع ومع الأدلة الأخرى المتاحة. ففي أكتوبر 2023، أشار الرئيس التنفيذي لعمليات وول مارت في الولايات المتحدة إلى حدوث «تراجع طفيف في حجم سلة المشتريات الإجمالية» لدى مستخدمي أدوية GLP-1.
وبالنظر إلى المستقبل، تتوقع مؤسسة مورغان ستانلي أن يصل عدد مستخدمي أدوية GLP-1 في الولايات المتحدة إلى 55 مليون شخص بحلول عام 2035، وهو عدد يعادل تقريبًا إجمالي سكان إنجلترا. وقد يؤدي ذلك إلى خفض إجمالي استهلاك السعرات الحرارية في الولايات المتحدة بنسبة 1.6%، وهو انخفاض متواضع نسبيًا، ويرجع ذلك جزئيًا إلى الافتراضات المتعلقة بالتوقف عن تناول الدواء واستعادة الوزن بعد التوقف.
وتشير تحليلات منفصلة إلى أن نصف مستخدمي أدوية GLP-1 أفادوا بخفض استهلاكهم من السعرات الحرارية بنسبة 20% أو أكثر. كما يقدّر تقرير آخر أن زيادة استخدام هذه الأدوية قد تحد من نمو سوق الوجبات الخفيفة الأمريكية بما يصل إلى 12 مليار دولار، أو 9 مليارات جنيه إسترليني، على مدى عقد من الزمن.
وبالفعل، أغلقت عدة شركات مصنعة للوجبات الخفيفة مصانع خلال السنوات الأخيرة وسط ضعف أحجام المبيعات. وقد تضيف أدوية GLP-1 مزيدًا من الضغوط على هذه الشركات، لكن الأدلة المتاحة لا تثبت حتى الآن حجم مساهمة هذه الأدوية في قرارات إغلاق المصانع.
ولن يؤثر استمرار نمو استخدام أدوية GLP-1 في جميع منتجي الأغذية بالدرجة نفسها. فالشركات التي تبيع المخبوزات الحلوة أو الجبن، على سبيل المثال، تكون أكثر عرضة لتراجع الطلب في الفئات التي تعمل فيها مقارنة بالشركات الأكثر تنوعًا التي تبيع منتجات تمتد عبر مختلف فئات سلة البقالة. وفي المقابل، قد يستفيد منتجو الزبادي من كونه الفئة الوحيدة التي سجلت زيادة ذات دلالة إحصائية في الإنفاق.
ومن المهم التأكيد مجددًا على أن هذه الاختلافات تعكس مدى تعرض الشركات للتغيرات التي تحدث على مستوى فئات المنتجات، ولا تمثل تقديرات مباشرة لتأثير هذه الأدوية في أداء شركات بعينها.
ما الفئات التي يتراجع الإنفاق عليها وتسيطر عليها شركات متخصصة؟
يوضح الشكل الثالث التغير التقديري في الإنفاق على الفئات الغذائية خلال الأشهر الستة الأولى من بدء استخدام الدواء، مقارنة بمتوسط حصة كل فئة من إيرادات شركاتها الأم في سوق البقالة الأمريكية.
وقد بدأت بعض الشركات بالفعل التكيف مع هذه التغيرات. فعلى سبيل المثال، أطلقت شركة نستله مجموعة من الوجبات المصممة لتناسب أحجام الحصص الغذائية واحتياجات البروتين لدى مستخدمي أدوية GLP-1، مع تصميم المنتجات أيضًا لتناسب أي شخص يرغب في إدارة وزنه.
وعلى مستوى القطاع، تعمل شركات تصنيع الأغذية وسلاسل المطاعم على زيادة محتوى البروتين والألياف في منتجاتها، إلى جانب دراسة تقديم حصص أصغر ومشروبات أقل احتواءً على السكر. لكن ليس من الواضح حتى الآن ما إذا كانت هذه الابتكارات ستؤدي إلى توسيع الأسواق التي تعمل فيها هذه الشركات، أم أنها ستؤدي فقط إلى إعادة توزيع الإنفاق بين المنتجات.
ومن المرجح أن يكون حجم الإقبال على هذه الأدوية، الذي يتأثر بدوره بتكلفتها، أحد العوامل الأساسية التي ستحدد أثرها طويل الأجل في سوق الأغذية.
وتشير أدلة أمريكية حديثة إلى أن أدوية GLP-1 لم تحقق حتى الآن وفورات في نفقات الرعاية الصحية الأخرى تكفي لتعويض تكلفتها. فقد وجدت دراسة استخدمت بيانات مطالبات التأمين الصحي التجاري خلال الفترة من 2016 إلى 2023 عدم حدوث انخفاض في الإنفاق الطبي الآخر خلال السنوات الخمس التالية لبدء استخدام أحد أدوية GLP-1، بل ارتفع هذا الإنفاق في الواقع.
وقد جُمعت نسبة كبيرة من هذه الأدلة قبل الانتشار الواسع لاستخدام الأدوية لعلاج السمنة. وفي عام 2024، قدّر مكتب الميزانية في الكونغرس الأمريكي أن تطبيق سياسة افتراضية توسع تغطية برنامج ميديكير للأدوية المضادة للسمنة سيؤدي إلى زيادة صافي الإنفاق الفيدرالي بنحو 36 مليار دولار، أو 27 مليار جنيه إسترليني، خلال الفترة من 2026 إلى 2034.
وقد تظهر بعض الفوائد في مجالات أخرى. إذ وجدت دراسة استندت إلى بيانات السجلات الدنماركية أن الأشخاص الذين يبدأون استخدام سيماجلوتايد يسجلون معدلات أقل بنسبة 17% في الإجازات المرضية طويلة الأجل. وقدّرت الدراسة أن الوفورات التي يحققها أصحاب العمل والقطاع العام تعادل نحو 1.4% من الدخل السنوي من العمل لدى الأفراد العاملين.
وفي الولايات المتحدة، بدأ برنامج «جسر ميديكير لأدوية GLP-1» (Medicare GLP-1 Bridge) في يوليو 2026، موفرًا إمكانية الحصول على بعض هذه الأدوية للمستفيدين المؤهلين مقابل مساهمة شهرية تبلغ 50 دولارًا. ويُعد هذا البرنامج مؤقتًا ويخضع لمعايير أهلية محددة، ولا يمثل تغطية عامة من ميديكير لجميع الأشخاص المصابين بالسمنة.
أما في إنجلترا، فيقدّر المعهد الوطني للتميز في الصحة والرعاية (NICE) أن 3.4 ملايين شخص يستوفون معايير الحصول على تيرزيباتايد. ومع ذلك، يجري التوسع في إتاحته تدريجيًا لنحو 220 ألف شخص خلال السنوات الثلاث الأولى. وتسمح الإرشادات بفترة تنفيذ قصوى تبلغ 12 عامًا، مع إجراء مراجعة خلال السنوات الثلاث الأولى قد تؤدي إلى تقصير هذه المدة.
ما مدى موثوقية الأدلة؟
تُعد بيانات المعاملات على مستوى الأسر إحدى نقاط القوة في بحثنا، لكن المشتريات لا تعادل بالضرورة الاستهلاك الفعلي. فنحن ندرس مشتريات الأسر، بينما يُستخدم الدواء على مستوى الفرد. ومن الممكن أن تتغير طريقة توزيع الطعام داخل الأسرة أو تقاسمه بين أفرادها عندما يبدأ أحدهم تناول أدوية GLP-1.
ثانيًا، وكما هو الحال في كثير من المسائل الاقتصادية، توجد مشكلة تتعلق بالاختيار الذاتي، إذ يختار الأفراد ما إذا كانوا سيستخدمون هذه الأدوية ومتى سيبدؤون ذلك. وقد تمكنا من الحد من بعض المخاوف المرتبطة بهذه المسألة من خلال إظهار إمكانية مطابقة الأسر بناءً على الخصائص التي يمكن رصدها، وأن الاتجاهات السابقة لبدء الاستخدام متشابهة بين المجموعتين، وأن النتائج تظل متينة عند استخدام أساليب تقدير مختلفة.
لكننا لا نستطيع استبعاد تأثير التغيرات في العوامل غير المرصودة، مثل الدافع إلى إنقاص الوزن، التي قد تؤثر في قرار بدء العلاج وفي مشتريات الأغذية في الوقت نفسه.
وقد أظهرت التجارب العشوائية المنضبطة آثارًا مثل فقدان الوزن واستعادته عند التوقف عن تناول الدواء. وبما يتفق مع هذه الأدلة الطبية، يُرجح أن تعكس تقديراتنا لتأثير الدواء في مشتريات الأسر، جزئيًا على الأقل، أثرًا سببيًا للعلاج. لكننا لا نستطيع، من الناحية الدقيقة، فصل هذا التأثير بالكامل عن التغيرات الأخرى التي قد تتداخل معه.
ثالثًا، ينبغي تفسير تقديراتنا للآثار متوسطة الأجل والنتائج المتعلقة بالتوقف عن العلاج بحذر. فقرار الاستمرار في تناول الدواء أو التوقف عنه ليس عشوائيًا، ولذلك قد تختلف الأسر التي نرصدها خلال الأشهر من السابع إلى الثاني عشر بعد بدء الاستخدام عن الأسر التي توقفت عن تناول الدواء.
وأخيرًا، تستند تقديراتنا إلى الولايات المتحدة خلال فترة شهدت انتشارًا سريعًا لاستخدام هذه الأدوية للمرة الأولى. وقد تختلف الآثار في المملكة المتحدة عن تلك التي رُصدت في الولايات المتحدة.
ما الذي نحتاج إلى معرفته أيضًا؟
لا نعرف حتى الآن ما الذي سيحدث على المدى الطويل. فهل سيستقر الإنفاق على الأغذية عند مستوى جديد لدى الأشخاص الذين يواصلون استخدام هذه الأدوية؟ وكيف ستتطور فعالية الأدوية وسهولة استخدامها؟ وما النتائج المترتبة على استمرار الأفراد في التوقف عن تناولها ثم العودة إليها؟ وما أثر ذلك في التغذية والصحة؟
ومع توسع إمكانية الحصول على هذه الأدوية في مختلف أنحاء العالم، سيكون من المهم دراسة مدى اتساق النتائج بين البلدان ومختلف فئات المستخدمين. ففي الولايات المتحدة، تظهر التقديرات تفاوتًا كبيرًا بحسب مستوى الدخل، ولذلك سيكون تحديد الفئات القادرة على الحصول على الدواء عاملًا أساسيًا في تحديد أثر استخدامه في إجمالي الطلب على الأغذية.